2026物業套現全攻略:加按、轉按與二按的分別、最高成數計算及最新壓力測試|迪亞氏信貸
📌 文章重點摘要
核心內容:物業套現不一定要經銀行!除了傳統的加按、轉按與二按外,若資金需求在100萬元以下,市場上亦有「免律師費、免扣樓契」的業主私人貸款可供選擇。本文為您全面比較各大融資方式的利息、成本與適用對象,助您精明解鎖物業潛在價值。
無論是突如其來的生意周轉、裝修開支,還是想靈活捕捉投資機遇,許多業主都會善用手頭的物業套現應急。不過,傳統向銀行申請加按或二按,往往需經律師樓辦理、手續繁複且審批期較長。如果只需要小額資金,又能否避開繁瑣程序?本文將為您拆解加按、轉按、二按與免契業主貸款的分別,助您輕鬆找到最化算、最快捷的資金流方案!
一、 您的物業最多可以套現多少金額?
若想了解大約可借貸的資金,可參考下列簡單的計算公式:
最高可套現金額 🟰 (物業最新估值 ✖️ 最高按揭成數)➖ 未償還的按揭餘額
-
私人物業與業主貸款的額度差異:
-
透過傳統的加按或轉按,最高可借到樓價的六至七成,適合需要數百萬大額資金的人士。
-
若選擇業主私人貸款,雖然無須審查物業估值與按揭成數,但銀行或財務機構會根據您的月薪倍數來批出額度,上限一般在100萬至200萬港元左右。
-
二、 甚麼是加按套現?與轉按、二按及業主私人貸款有何分別?
若想利用手頭上的物業換取現金,常見的方法主要有四種。我們可以先了解它們的基本分別:
-
加按(向原貸款銀行增加貸款):
-
做法: 直接向原本承造按揭的銀行申請增加貸款額。
-
好處: 手續在同一間銀行處理,無須轉換銀行,原本的低息按揭得以保留,新借出的部分則按最新利率計算。
-
-
轉按(轉移至新銀行並增加貸款):
-
做法: 將整筆按揭貸款轉移至另一間新銀行,並順便放大貸款額。
-
好處: 新銀行通常會提供豐富的現金回贈與優惠利率。惟須注意,若仍在原銀行的「罰息期」之內,轉按將須支付額外罰款。
-
-
二按(向財務機構申請第二份按揭):
-
做法: 在保留原本銀行按揭的基礎上,另向財務機構申請第二筆按揭。
-
好處: 審批速度較快。
-
壞處: 利息通常遠高於銀行,且若未能依時還款,財務機構有權收樓。
-
-
💡 業主私人貸款(無須抵押物業的信用貸款):
-
做法: 專為業主群體推出的信用貸款產品。
-
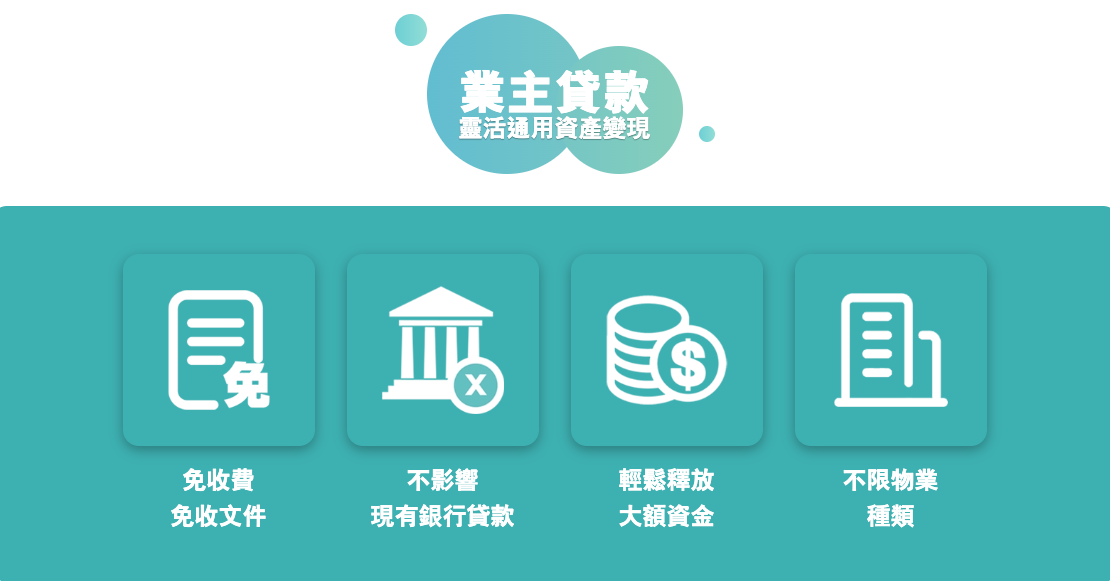
最大好處: 無須抵押物業、無須經律師樓、無須在田土廳登記,屬於無抵押貸款的一種,特別適合需要借貸數十萬至一百萬元、希望盡快取得資金的人士。
-
三、加按或轉按還需要壓力測試嗎?2026年最新審批標準
-
金管局最新要求: 金管局已暫停以往嚴格的「加2厘」利率壓力測試。
-
現行審批標準(DTI): 銀行目前主要審視您的「供款與入息比率」。簡單而言,您名下的所有每月總供款加起來,不得超過總收入的 50%。
-
退休或無固定收入人士: 若您已經退休且沒有固定薪金證明,銀行將根據您的「資產水平」(例如現金存款、股票、其他已供滿的物業)進行審批,惟最高按揭成數會被嚴格限制在四成(40%)。
四、 傳統加按與業主私人貸款:哪一個更適合您?
若您正在猶豫應選擇哪一種方案,可參考下方的清晰對比表:
|
比較項目 |
銀行物業加按 / 轉按 |
業主私人貸款 |
|
可借額度 |
高 |
中等 |
|
法律與田土廳程序 |
必須經律師樓登記 |
無須抵押物業、免田土廳登記、私隱度高 |
|
額外成本 |
涉及律師費、估價費及火險費 |
全免律師費、免估價費 |
|
批核時間 |
需時數星期至兩個月 |
極速批核,最快當日過數 |
|
聯名物業限制 |
所有業主必須一同簽署同意 |
部分機構允許單人申請,無須其他人同意 |
|
實際年利率 |
按揭利率較低 |
利率相對按揭為高 |
五、您應該選擇哪一種方案?
-
適合選擇傳統加按 / 轉按: 您的資金需求龐大,且用於非常長遠的規劃(例如海外置業或長線投資),需要較長的還款期來分擔壓力。
-
適合選擇業主私人貸款: 您的資金需求適中,主要作短期周轉、裝修或清還卡數,同時希望手續簡便、無須驚動聯名業主,並希望避開傳統銀行的漫長審批流程。
總結:
不論是選擇哪種方案,最重要的是根據自身的資金需求與時間預算來做決定。若閣下遇到資金周轉需要,亦可考慮選擇迪亞氏信貸的業主貸款,我們提供極速批核與彈性還款安排,無須經律師樓及免按樓契,助您輕鬆解決資金難關。
立即行動,解決燃眉之急!
👉 網上申請,最快15分鐘初步結果
迪亞氏信貸有限公司
TIME IS LOAN LIMITED
放債人牌照號碼:537/2026
忠告: 借錢梗要還,咪俾錢中介
本文章所載的內容僅供一般參考及說明用途,並不構成任何財務、法律、投資、稅務或專業建議。讀者應根據個人實際情況,於作出任何財務決定前,諮詢相關專業人士的意見。